Trabajamos desde 1998 en el ámbito del asesoramiento tributario y mercantil. Analizamos la situación de tu negocio, diagnosticamos y te damos soluciones. Somos especialistas en las problemáticas derivadas del Derecho Fiscal y Mercantil.
Resolvemos conflictos mercantiles y tributarios, atendemos inspecciones fiscales, planificamos y asesoramos en transmisiones de empresas, planteamos reestructuraciones empresariales, siempre a través de las más actuales herramientas de planificación tributaria. Prestamos un asesoramiento integral a personas físicas, Startups, pequeñas y grandes empresas, grupos familiares y family office.
Tu seguridad es nuestro objetivo y la transparencia nuestro valor. Por ello ponemos a tu disposición todo nuestro conocimiento y profesionalidad en las áreas jurídica, económica, financiera y tributaria. De una manera confidencial y cercana.
Desde el 1 de enero de 2026, las prestaciones de las EPSV distinguen entre la parte correspondiente a las aportaciones, que tributa como rendimiento del trabajo, y la rentabilidad, que tributa como rendimiento del capital mobiliario y queda exenta si se percibe en forma de renta vitalicia o temporal de al menos 15 años de cuantía constante.
array(14) {
["id"]=>
int(19922)
["type"]=>
string(4) "post"
["title"]=>
string(69) "EPSV en Bizkaia: nuevo régimen fiscal de aportaciones y prestaciones"
["link"]=>
string(127) "https://www.euskaltax.com/actualidad/novedades-legislativas/epsv-en-bizkaia-nuevo-regimen-fiscal-de-aportaciones-y-prestaciones"
["excerpt"]=>
string(344) "Desde el 1 de enero de 2026, las prestaciones de las EPSV distinguen entre la parte correspondiente a las aportaciones, que tributa como rendimiento del trabajo, y la rentabilidad, que tributa como rendimiento del capital mobiliario y queda exenta si se percibe en forma de renta vitalicia o temporal de al menos 15 años de cuantía constante."
["pseudo_excerpt"]=>
string(202) "La Norma Foral 2/2025, de 9 de abril, de revisión fiscal del sistema tributario de Bizkaia (BOB n.º 75, de 22 de abril de 2025), ha modificado sustancialmente el régimen fiscal de las entidades de..."
["content"]=>
string(683) "
Se acerca el final del ejercicio 2024 y conviene recordar algunas de las principales obligaciones tributarias formales que las sociedades a las que les resulta de aplicación la normativa foral deben cumplir antes de fin de año.
Estas obligaciones tributarias sirven para garantizar la aplicación de determinados regímenes fiscales especiales e incentivos fiscales, así como el cumplimiento de determinadas obligaciones de información. También se establecen una serie de obligaciones que cumplir a principios de 2025.
Convalidado el 12 de noviembre de 2026, el Real Decreto-ley 29/2026 modifica el IVA de los alquileres de viviendas amuebladas de corta duración, de las obras de renovación y de la vivienda protegida (cambios que se aplican también en Bizkaia por el Concierto Económico), e introduce medidas en el IRPF, las SOCIMI y los tributos locales que no se aplican directamente en territorio foral.
array(14) {
["id"]=>
int(19917)
["type"]=>
string(4) "post"
["title"]=>
string(61) "Real Decreto-ley 29/2026 de vivienda y sus novedades fiscales"
["link"]=>
string(107) "https://www.euskaltax.com/actualidad/noticias/real-decreto-ley-29-2026-de-vivienda-y-sus-novedades-fiscales"
["excerpt"]=>
string(392) "Convalidado el 12 de noviembre de 2026, el Real Decreto-ley 29/2026 modifica el IVA de los alquileres de viviendas amuebladas de corta duración, de las obras de renovación y de la vivienda protegida (cambios que se aplican también en Bizkaia por el Concierto Económico), e introduce medidas en el IRPF, las SOCIMI y los tributos locales que no se aplican directamente en territorio foral."
["pseudo_excerpt"]=>
string(199) "La Diputación Permanente del Congreso convalidó el 12 de noviembre de 2026 el Real Decreto-ley 29/2026, de 6 de octubre, por el que se adoptan medidas urgentes para la protección de la función..."
["content"]=>
string(683) "
Se acerca el final del ejercicio 2024 y conviene recordar algunas de las principales obligaciones tributarias formales que las sociedades a las que les resulta de aplicación la normativa foral deben cumplir antes de fin de año.
Estas obligaciones tributarias sirven para garantizar la aplicación de determinados regímenes fiscales especiales e incentivos fiscales, así como el cumplimiento de determinadas obligaciones de información. También se establecen una serie de obligaciones que cumplir a principios de 2025.
Bizkaia publica la reforma de la tributación conjunta de los progenitores separados, el Supremo aclara a quién se imputan las rentas de una herencia yacente y el TSJPV aplica a una subholding la regla contra la patrimonialidad sobrevenida.
array(14) {
["id"]=>
int(19910)
["type"]=>
string(4) "post"
["title"]=>
string(100) "Actualidad tributaria: tributación conjunta, herencias y patrimonialidad sobrevenida en subholdings"
["link"]=>
string(119) "https://www.euskaltax.com/actualidad/noticias/actualidad-tributaria-tributacion-conjunta-herencias-y-sociedades-holding"
["excerpt"]=>
string(241) "Bizkaia publica la reforma de la tributación conjunta de los progenitores separados, el Supremo aclara a quién se imputan las rentas de una herencia yacente y el TSJPV aplica a una subholding la regla contra la patrimonialidad sobrevenida."
["pseudo_excerpt"]=>
string(202) "1.- Bizkaia publica la reforma de la tributación conjunta de los progenitores separados.Ya está aprobada la reforma que adelantamos en publicaciones previas, cuando se encontraba en tramitación en..."
["content"]=>
string(683) "
Se acerca el final del ejercicio 2024 y conviene recordar algunas de las principales obligaciones tributarias formales que las sociedades a las que les resulta de aplicación la normativa foral deben cumplir antes de fin de año.
Estas obligaciones tributarias sirven para garantizar la aplicación de determinados regímenes fiscales especiales e incentivos fiscales, así como el cumplimiento de determinadas obligaciones de información. También se establecen una serie de obligaciones que cumplir a principios de 2025.
Bizkaia aprueba los nuevos modelos informativos 171, 181 y 174, el Tribunal Supremo admite la exoneración de deudas pese a sanciones tributarias graves y la Hacienda Foral aclara dos cuestiones sobre la vivienda habitual en el IRPF.
array(14) {
["id"]=>
int(19904)
["type"]=>
string(4) "post"
["title"]=>
string(89) "Actualidad tributaria: modelos informativos en Bizkaia, exoneración de deudas y vivienda"
["link"]=>
string(132) "https://www.euskaltax.com/actualidad/noticias/actualidad-tributaria-modelos-informativos-en-bizkaia-exoneracion-de-deudas-y-vivienda"
["excerpt"]=>
string(233) "Bizkaia aprueba los nuevos modelos informativos 171, 181 y 174, el Tribunal Supremo admite la exoneración de deudas pese a sanciones tributarias graves y la Hacienda Foral aclara dos cuestiones sobre la vivienda habitual en el IRPF."
["pseudo_excerpt"]=>
string(200) "1.- Bizkaia renueva los modelos informativos 171 y 181 y crea el modelo 174 sobre tarjetas.Se han publicado las Órdenes Forales 560/2026, 561/2026 y 562/2026, de 15 de octubre (BOB n.º 205, de 26..."
["content"]=>
string(683) "
Se acerca el final del ejercicio 2024 y conviene recordar algunas de las principales obligaciones tributarias formales que las sociedades a las que les resulta de aplicación la normativa foral deben cumplir antes de fin de año.
Estas obligaciones tributarias sirven para garantizar la aplicación de determinados regímenes fiscales especiales e incentivos fiscales, así como el cumplimiento de determinadas obligaciones de información. También se establecen una serie de obligaciones que cumplir a principios de 2025.
Las entidades con ejercicio cerrado el 31 de diciembre de 2025 tienen hasta el 30 de noviembre de 2026 para presentar en Bizkaia el modelo 232, obligatorio, entre otros casos, cuando las operaciones con una misma persona o entidad vinculada superan 36.000 euros.
array(14) {
["id"]=>
int(19897)
["type"]=>
string(4) "post"
["title"]=>
string(104) "Modelo 232 en Bizkaia: operaciones vinculadas y jurisdicciones no cooperativas, hasta el 30 de noviembre"
["link"]=>
string(163) "https://www.euskaltax.com/actualidad/circulares-informativas/modelo-232-en-bizkaia-operaciones-vinculadas-y-jurisdicciones-no-cooperativas-hasta-el-30-de-noviembre"
["excerpt"]=>
string(262) "Las entidades con ejercicio cerrado el 31 de diciembre de 2025 tienen hasta el 30 de noviembre de 2026 para presentar en Bizkaia el modelo 232, obligatorio, entre otros casos, cuando las operaciones con una misma persona o entidad vinculada superan 36.000 euros."
["pseudo_excerpt"]=>
string(201) "Las entidades que tributan en Bizkaia por el Impuesto sobre Sociedades y cuyo período impositivo concluyó el 31 de diciembre de 2025 tienen de plazo hasta el 30 de noviembre de 2026 para presentar..."
["content"]=>
string(683) "
Se acerca el final del ejercicio 2024 y conviene recordar algunas de las principales obligaciones tributarias formales que las sociedades a las que les resulta de aplicación la normativa foral deben cumplir antes de fin de año.
Estas obligaciones tributarias sirven para garantizar la aplicación de determinados regímenes fiscales especiales e incentivos fiscales, así como el cumplimiento de determinadas obligaciones de información. También se establecen una serie de obligaciones que cumplir a principios de 2025.
Avanza en Bizkaia la reforma de la unidad familiar del IRPF para progenitores separados, el TEAC facilita rectificar el IVA y el TSJPV exige motivar la culpa del administrador para derivarle responsabilidad.
array(14) {
["id"]=>
int(19886)
["type"]=>
string(4) "post"
["title"]=>
string(92) "Actualidad tributaria: reforma del IRPF en Bizkaia, IVA y responsabilidad de administradores"
["link"]=>
string(124) "https://www.euskaltax.com/actualidad/noticias/actualidad-tributaria-reforma-irpf-bizkaia-iva-responsabilidad-administradores"
["excerpt"]=>
string(207) "Avanza en Bizkaia la reforma de la unidad familiar del IRPF para progenitores separados, el TEAC facilita rectificar el IVA y el TSJPV exige motivar la culpa del administrador para derivarle responsabilidad."
["pseudo_excerpt"]=>
string(201) "1.- Bizkaia: avanza la reforma del IRPF para progenitores separados.La Comisión de Hacienda y Finanzas de las Juntas Generales de Bizkaia aprobó el 7 de octubre el dictamen sobre las Proposiciones..."
["content"]=>
string(683) "
Se acerca el final del ejercicio 2024 y conviene recordar algunas de las principales obligaciones tributarias formales que las sociedades a las que les resulta de aplicación la normativa foral deben cumplir antes de fin de año.
Estas obligaciones tributarias sirven para garantizar la aplicación de determinados regímenes fiscales especiales e incentivos fiscales, así como el cumplimiento de determinadas obligaciones de información. También se establecen una serie de obligaciones que cumplir a principios de 2025.
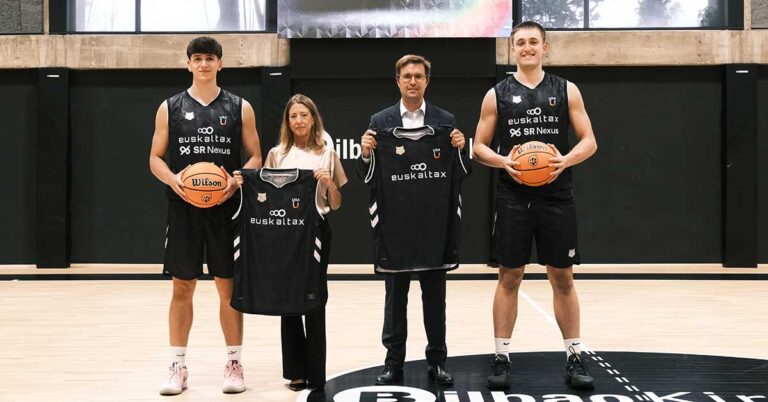
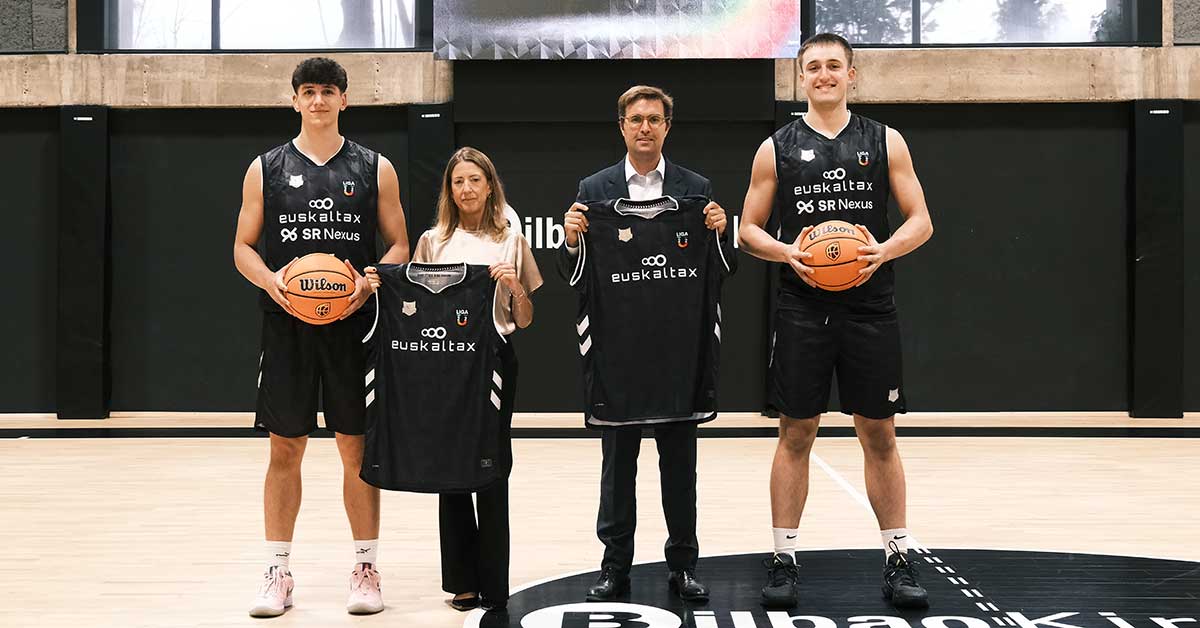
Euskaltax y Bilbao Basket han oficializado su acuerdo de colaboración para esta nueva temporada 26/27. A través del mismo, nuestra empresa pasa a convertirse en el “naming partner” del equipo...
array(14) {
["id"]=>
int(19864)
["type"]=>
string(4) "post"
["title"]=>
string(105) "Euskaltax y Bilbao Basket refuerzan su acuerdo y el equipo U22 pasará a llamarse Euskaltax Bilbao Basket"
["link"]=>
string(150) "https://www.euskaltax.com/actualidad/noticias/euskaltax-y-bilbao-basket-refuerzan-su-acuerdo-y-el-equipo-u22-pasara-a-llamarse-euskaltax-bilbao-basket"
["excerpt"]=>
string(0) ""
["pseudo_excerpt"]=>
string(200) "Euskaltax y Bilbao Basket han oficializado su acuerdo de colaboración para esta nueva temporada 26/27. A través del mismo, nuestra empresa pasa a convertirse en el “naming partner” del equipo..."
["content"]=>
string(683) "
Se acerca el final del ejercicio 2024 y conviene recordar algunas de las principales obligaciones tributarias formales que las sociedades a las que les resulta de aplicación la normativa foral deben cumplir antes de fin de año.
Estas obligaciones tributarias sirven para garantizar la aplicación de determinados regímenes fiscales especiales e incentivos fiscales, así como el cumplimiento de determinadas obligaciones de información. También se establecen una serie de obligaciones que cumplir a principios de 2025.
Las Diputaciones Forales han aprobado en 2025 una profunda reforma fiscal con impacto en el Impuesto sobre Sociedades y en el Impuesto sobre la Renta de las Personas Físicas, cuya fecha de efectos...
array(14) {
["id"]=>
int(19821)
["type"]=>
string(4) "post"
["title"]=>
string(174) "Las Diputaciones Forales han aprobado en 2025 una profunda reforma fiscal con impacto en el Impuesto sobre Sociedades y en el Impuesto sobre la Renta de las Personas Físicas"
["link"]=>
string(259) "https://www.euskaltax.com/actualidad/circulares-informativas/las-diputaciones-forales-han-aprobado-en-2025-una-profunda-reforma-fiscal-con-impacto-en-el-impuesto-sobre-sociedades-y-en-el-impuesto-sobre-la-renta-de-las-personas-fisicas-cuya-fecha-de-efectos-se"
["excerpt"]=>
string(0) ""
["pseudo_excerpt"]=>
string(200) "Las Diputaciones Forales han aprobado en 2025 una profunda reforma fiscal con impacto en el Impuesto sobre Sociedades y en el Impuesto sobre la Renta de las Personas Físicas, cuya fecha de efectos..."
["content"]=>
string(683) "
Se acerca el final del ejercicio 2024 y conviene recordar algunas de las principales obligaciones tributarias formales que las sociedades a las que les resulta de aplicación la normativa foral deben cumplir antes de fin de año.
Estas obligaciones tributarias sirven para garantizar la aplicación de determinados regímenes fiscales especiales e incentivos fiscales, así como el cumplimiento de determinadas obligaciones de información. También se establecen una serie de obligaciones que cumplir a principios de 2025.